
 Openi
Banco ou ERP: quem vai comandar a automação financeira das empresas?
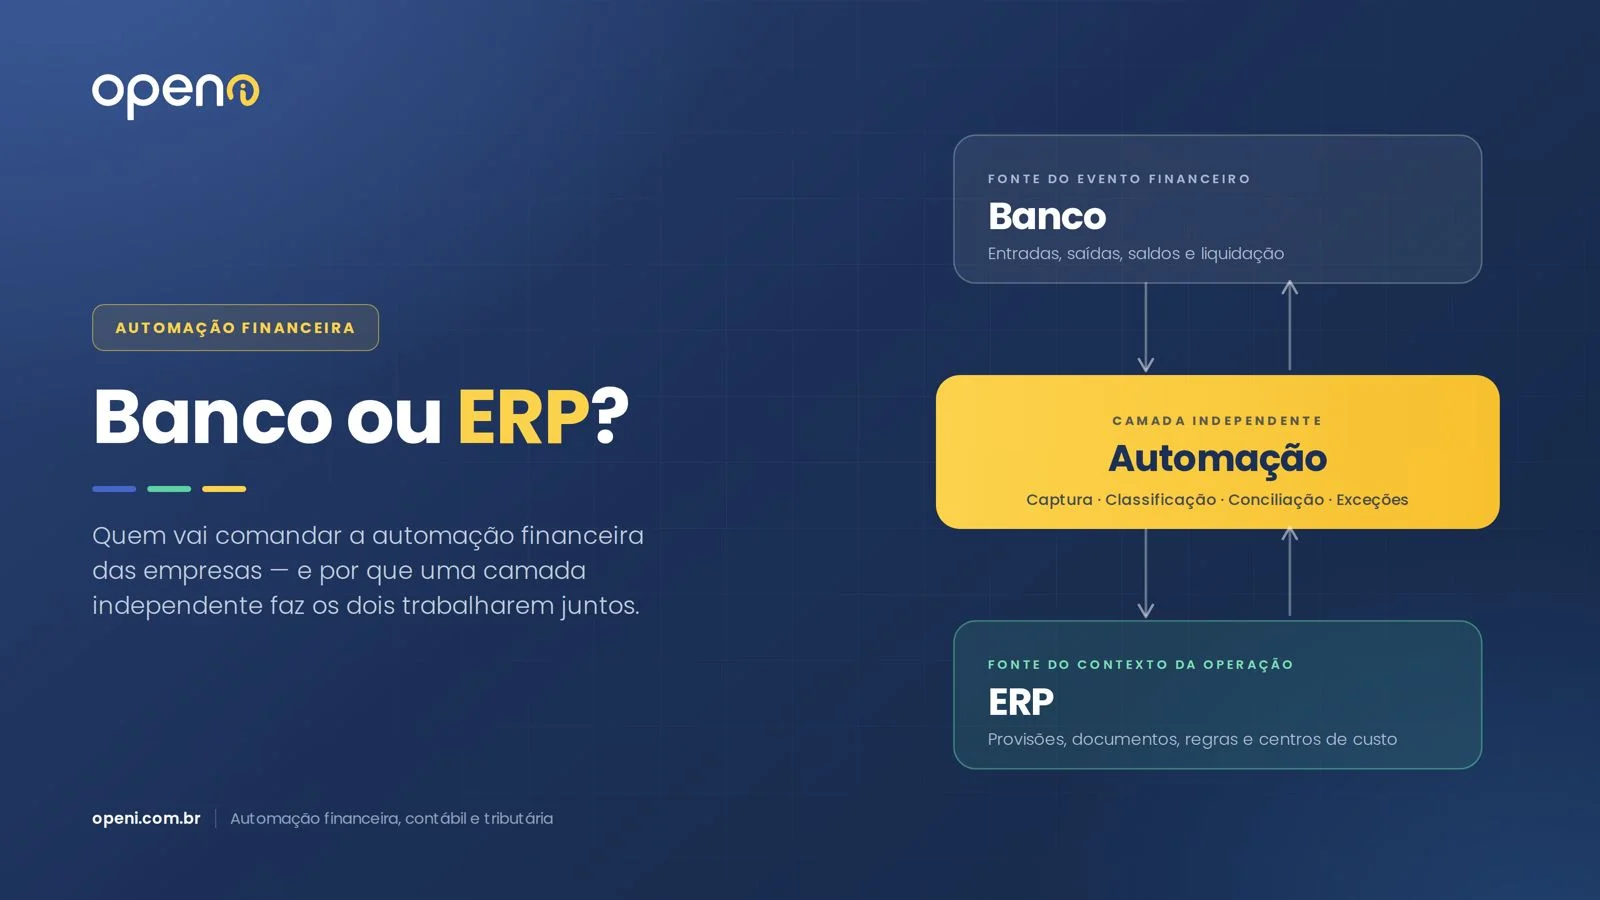
À medida que bancos ampliam suas soluções de gestão e ERPs incorporam serviços financeiros, uma camada independente de automação surge para conectar dados, preservar o controle e fazer os dois ambientes trabalharem juntos.
Durante muito tempo, a divisão de papéis parecia clara. O banco cuidava das movimentações financeiras, enquanto o ERP organizava as informações operacionais, contábeis e fiscais da empresa. Um mostrava o que havia acontecido com o dinheiro; o outro registrava por que aquela movimentação existia e como deveria ser tratada.
Essa fronteira está desaparecendo.
Bancos passaram a oferecer cobrança, gestão de recebíveis, pagamentos, categorização de despesas, fluxo de caixa e conciliação. Ao mesmo tempo, os ERPs avançaram sobre contas digitais, meios de pagamento, crédito e outros serviços financeiros. Em paralelo, agentes de inteligência artificial começam a interpretar dados e executar tarefas que antes dependiam de pessoas operando diferentes telas.
Diante dessa transformação, surge uma pergunta importante: afinal, onde deve acontecer a automação financeira da empresa? Dentro do banco, no ERP ou em uma plataforma independente capaz de conectar os dois ambientes?
O banco conhece o dinheiro e o ERP conhece a operação
O banco possui uma visão precisa sobre o movimento financeiro. Sabe quando um valor entrou ou saiu, em qual conta, por qual meio e em que momento a transação foi liquidada. Esses dados são essenciais para acompanhar saldos, recebimentos, pagamentos e disponibilidade de caixa.
Mas a movimentação bancária não contém necessariamente todo o contexto da operação. Um débito de R$ 10 mil pode representar o pagamento de um fornecedor, uma transferência entre contas, um imposto, um adiantamento ou a liquidação de diferentes documentos. O banco registra o evento financeiro, mas pode não conhecer a provisão, o centro de custo, o contrato ou a regra contábil associada.
O ERP possui a outra parte da informação. Nele estão fornecedores, clientes, pedidos, provisões, documentos, planos de contas, centros de custo e regras internas. O sistema pode saber que existe uma obrigação de R$ 10 mil, mas não necessariamente identificar de forma automática se ela foi efetivamente liquidada, em qual conta bancária ou com qual diferença de valor.
Isso explica por que tantas empresas possuem bons bancos e bons ERPs, mas ainda mantêm equipes dedicadas a baixar arquivos, importar extratos, localizar documentos, conferir correspondências e realizar baixas manualmente.
O problema não está na ausência de informação. Está na falta de conexão entre as informações que já existem.
Banco ou ERP é uma falsa escolha
A empresa não deveria precisar escolher entre realizar sua gestão financeira no banco ou no ERP. Cada ambiente possui uma função relevante e uma parte diferente do contexto.
O banco é a fonte do evento financeiro realizado. O ERP é a base da estrutura e das regras da operação. A automação acontece quando uma camada intermediária consegue relacionar essas duas visões e transformar a informação em ação.
Uma movimentação bancária, por exemplo, pode ser capturada diretamente da instituição financeira e comparada às provisões registradas no ERP. Ao encontrar uma correspondência, o sistema pode relacionar o pagamento ao documento correto, executar a baixa e atualizar os registros. Quando existe uma divergência, o caso é direcionado para análise com todas as informações necessárias.
Da mesma forma, um recebível criado no ERP pode originar uma cobrança, ser acompanhado até a liquidação financeira e retornar ao sistema com seu status atualizado. O processo deixa de depender de alguém verificando o banco e transportando manualmente a informação para o ERP.
O objetivo não é decidir qual sistema deve concentrar tudo, mas permitir que cada um desempenhe melhor o seu papel.
O risco de concentrar toda a operação em um único ambiente
Na prática, empresas não trabalham com apenas um sistema ou uma instituição financeira. É comum operar diferentes contas bancárias, cartões, adquirentes, ERPs, plataformas fiscais, sistemas contábeis e ferramentas de gestão.
Quanto maior e mais complexa a organização, mais distribuída tende a ser sua estrutura tecnológica. Grupos empresariais podem possuir bancos e sistemas diferentes em cada unidade. Empresas que crescem por aquisição herdam plataformas distintas. Escritórios contábeis atendem clientes com inúmeras combinações de instituições e ERPs.
Concentrar toda a automação dentro de um único banco pode limitar a visão das demais contas e criar dependência daquela instituição. Por outro lado, exigir que cada ERP desenvolva e mantenha individualmente conexões com todos os participantes do ecossistema financeiro aumenta custos e complexidade.
O mesmo vale para a inteligência aplicada aos dados. Se cada sistema interpreta apenas as informações que estão dentro do seu próprio ambiente, a empresa continua sem uma visão completa da operação. Por isso, cresce a importância de uma camada agnóstica: uma plataforma que não dependa de um único banco ou ERP e consiga conectar as diferentes fontes utilizadas pela empresa.
A camada independente de automação
Essa camada atua entre bancos, documentos e sistemas corporativos. Sua função não é substituir nenhum deles, mas capturar dados, adicionar contexto e conduzir a informação ao processo correto.
Uma transação bancária pode ser interpretada a partir de seu histórico, contraparte e descrição. Um documento fiscal pode gerar ou validar uma provisão. Um pagamento pode ser conciliado com diferentes lançamentos. Uma divergência pode abrir uma exceção. Depois de processados, os dados retornam ao ERP ou ao sistema contábil de forma estruturada.
A empresa deixa de operar integrações isoladas e passa a contar com um fluxo contínuo:
dado financeiro → interpretação → classificação → conciliação → atualização do sistema → tratamento das exceções
Esse modelo também preserva a liberdade de escolha. A empresa pode trocar de banco, incorporar novas contas, utilizar diferentes ERPs ou adicionar outras fontes sem reconstruir toda a lógica de automação a cada mudança.
Para os fornecedores de ERP, a camada independente permite incorporar conectividade bancária e motores especializados por meio de APIs, sem desenvolver internamente todas essas capacidades. Para os bancos, abre a possibilidade de oferecer aos clientes uma experiência de gestão mais completa, conectada ao contexto operacional existente nos sistemas empresariais.
O valor não está em capturar o lugar do outro participante, mas em permitir que todos trabalhem de forma integrada.
Agentes de IA mudam a pergunta sobre confiança
A chegada dos agentes de inteligência artificial adiciona uma nova dimensão a essa discussão. A questão deixa de ser apenas onde os dados serão armazenados e passa a incluir quem poderá interpretá-los e agir sobre eles. Um agente pode sugerir classificações, relacionar documentos, conciliar movimentações e recomendar ajustes. Dependendo das permissões recebidas, também pode executar baixas, criar lançamentos ou acionar pagamentos.
Quanto mais capacidade de execução esses agentes possuem, mais importante se torna definir regras claras. A empresa precisa saber quais dados podem ser acessados, quais ações são permitidas, quando será necessária uma aprovação e como reconstruir o histórico de cada decisão.
Confidencialidade é apenas uma parte dessa preocupação. Também entram em cena segurança, consentimento, segregação de funções, rastreabilidade e governança. Automatizar não significa entregar controle irrestrito a um algoritmo. Significa definir os limites dentro dos quais a tecnologia pode operar e garantir que cada ação permaneça verificável.
Nesse cenário, uma camada independente possui uma responsabilidade importante: permitir que os agentes utilizem as informações necessárias sem transformar um banco, ERP ou modelo de inteligência artificial no dono exclusivo de todo o contexto da empresa.
Como essa relação atende empresas, ERPs e bancos
A mesma arquitetura pode gerar valor para diferentes participantes.
Para a empresa final, significa consolidar dados de múltiplos bancos e sistemas, automatizar classificações e conciliações e manter o ERP atualizado sem depender de importações e conferências manuais.
Para o fornecedor de ERP, significa adicionar novas capacidades ao produto com mais velocidade. Em vez de desenvolver e manter conexões com centenas de instituições, pode incorporar uma infraestrutura de dados financeiros, documentos, classificação, conciliação e inteligência.
Para o banco, significa transformar a movimentação financeira em uma experiência mais completa para o cliente empresarial. Ao conectar os dados bancários ao contexto do ERP, a instituição pode apoiar processos de cobrança, tesouraria, conciliação e gestão sem precisar reconstruir toda a estrutura operacional de cada empresa.
O modelo não precisa produzir um vencedor entre bancos e ERPs. Existe espaço para uma relação complementar na qual cada participante preserva sua especialização e entrega mais valor ao cliente.
A posição da Openi nesse ecossistema
A Openi é uma das empresas que atuam nesse cenário de integração entre informações financeiras, contábeis, tributárias e sistemas corporativos.
A empresa desenvolveu uma plataforma voltada à automação financeira, contábil e tributária, conectando bancos, Open Finance, documentos fiscais, ERPs e outros sistemas corporativos.
A atuação nesse segmento acompanha um movimento mais amplo do mercado, no qual diferentes tecnologias passam a ser utilizadas para integrar dados, automatizar processos e reduzir atividades manuais em operações financeiras, contábeis e tributárias.
A inteligência artificial também passa a fazer parte desse contexto, especialmente em atividades relacionadas à interpretação, classificação, conciliação e tratamento de informações, sempre considerando regras, permissões e mecanismos de controle definidos pelas organizações.
A presença de empresas especializadas nesse tipo de integração reforça uma tendência de mercado: a construção de ambientes tecnológicos capazes de conectar diferentes fontes de dados sem necessariamente substituir os sistemas que já fazem parte da operação.
O futuro pertence à conexão entre os dois lados
O banco continuará sendo essencial por registrar o movimento real do dinheiro. O ERP continuará sendo central por concentrar o contexto, as regras e a estrutura da operação.
Nenhum dos dois precisa substituir o outro.
A oportunidade está em construir uma camada capaz de conectar essas visões e transformar dados dispersos em processos automatizados. Em vez de escolher onde toda a operação deve acontecer, a empresa pode permitir que cada participante cumpra melhor sua função.
Na era dos agentes de IA, o diferencial não será apenas possuir mais dados ou mais funcionalidades. Será conseguir utilizá-los com contexto, segurança e governança.
O banco registra o movimento do dinheiro. O ERP registra o contexto da operação. A automação acontece quando os dois conseguem trabalhar juntos.