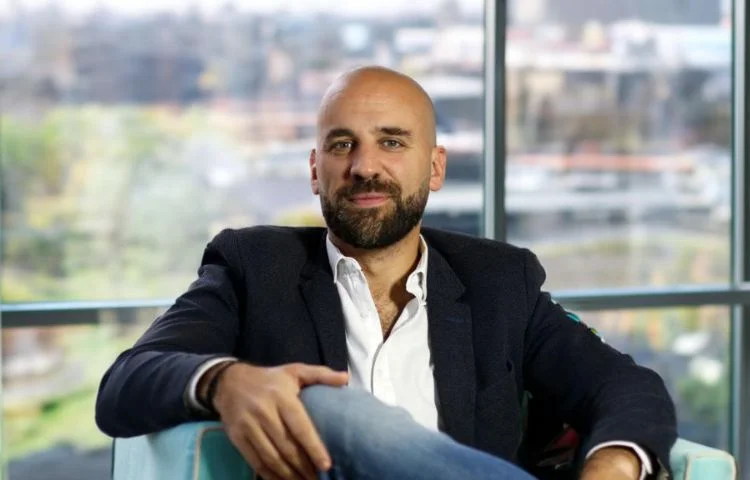
Ray Ruga, CEO de Fintech Americas. Foto: cortesía. Portal ERP Colombia
El sector financiero de América Latina se encuentra en un punto de inflexión histórico. Según el reciente reporte Contributors 2026 de Fintech Americas, que reúne la visión de 88 líderes de la industria, la etapa de asombro ante la Inteligencia Artificial (IA) ha terminado para dar paso a la "etapa de aplicación".
Ray Ruga, CEO de Fintech Americas, compara el momento actual con la era del internet en 1999: tras el pico de valoraciones y euforia de 2025, la realidad está poniendo las cosas en su lugar, dejando atrás una infraestructura transformadora que redefinirá los servicios financieros por décadas.
De modelos experimentales a infraestructura operativa
El consenso entre los expertos es claro: en 2026, la IA dejará de ser una herramienta de marketing para convertirse en el núcleo operativo de las instituciones. Los ganadores no serán quienes posean los modelos más sofisticados, sino quienes logren integrarlos de forma segura para generar valor medible.
Para Daniela Leon C, Directora de Pricing en el Banco de Crédito del Perú, el gran reto será la hiperpersonalización real. "La verdadera personalización no es uno a uno, es darle al cliente opciones relevantes para que él mismo se autosegmente", afirma, señalando que la IA debe habilitar un salto cualitativo en la relación banco-cliente.
Te puede interesar: el corazón del negocio bajo ataque: el reto de asegurar los agentes de IA en el ERP
Democratización tecnológica en la región
Uno de los hallazgos más potentes del reporte es cómo la tecnología está nivelando el campo de juego. Actualmente, un banco mediano en Bogotá puede implementar soluciones antifraude al mismo nivel que gigantes globales como J.P. Morgan.
Esta democratización se extiende a otros sectores:
Pagos transfronterizos: las fintech en São Paulo están creando rieles de pago que evitan las limitaciones de la infraestructura tradicional.
Inclusión financiera: la digitalización ha permitido que entre el 70% y 75% de la población regional esté bancarizada, impulsada por billeteras móviles y sistemas de pagos instantáneos como PIX en Brasil o SPEI en México.
Pymes: el uso de Open Finance y facturación electrónica permite que el riesgo de una pequeña empresa se mida en tiempo real por sus ventas, y no solo por garantías tradicionales, reduciendo procesos de semanas a minutos
Los retos: regulación y ciberseguridad
No todo es optimismo tecnológico. El reporte identifica desafíos críticos para 2026, principalmente en la armonización regulatoria regional y la ciberseguridad. Con un crecimiento anual del 25% en incidentes cibernéticos en la última década, la gestión de riesgos ha pasado de ser un tema meramente técnico a una prioridad estratégica corporativa.
Además, la llegada de la "IA agéntica" —sistemas que no solo responden sino que pueden actuar— exigirá marcos de gobernanza de datos mucho más estrictos y una gestión profesional de datos no estructurados.
2026: el año de los "hacedores"
El reporte concluye que el futuro de las finanzas no se está definiendo en Silicon Valley, sino en los mercados latinoamericanos que, por su naturaleza mobile-first, son el terreno ideal para la innovación práctica. En 2026, las instituciones que logren pasar de los pilotos a la producción real crearán ventajas competitivas que tardarán años en ser igualadas.