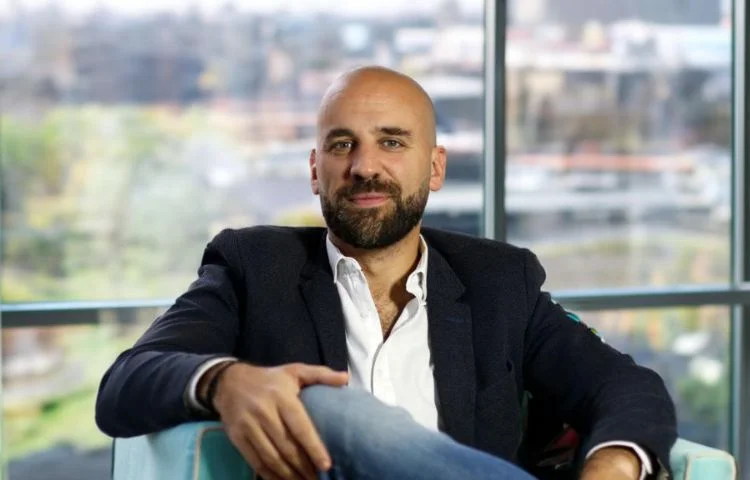
Abdul Assal, director de desarrollo de negocios de Galileo para Brasil y Colombia. Foto: cortesía. Portal ERP Colombia.
En el marco del reciente Congreso de Acceso a Servicios Financieros y Medios de Pago (CAMP 2026), el sector bancario ha dejado clara su hoja de ruta: la digitalización ya no es un valor añadido, sino el estándar de supervivencia. Sin embargo, el verdadero diferenciador de este año no es solo ser digital, sino ser omnicanal.
Según datos recientes de IDC y McKinsey, las entidades que logran una experiencia unificada, donde el usuario fluye sin fricciones entre la app, la web y la sucursal física, logran que sus clientes interactúen 2.5 veces más que aquellos limitados a un solo canal.
Colombia: líder en conciencia de inclusión
Uno de los hallazgos más relevantes del Índice de Inclusión Financiera 2025, desarrollado por Galileo Financial Technologies, posiciona a Colombia como el país con mayor conciencia sobre la inclusión en Latinoamérica. El mercado local no solo comprende la necesidad de bancarizar, sino que identifica con claridad las barreras técnicas que impiden el acceso a servicios de calidad.
El fin de los sistemas aislados
La arquitectura de la banca moderna está migrando hacia sistemas "componibles" y basados en la nube. Abdul Assal, director de desarrollo de negocios de Galileo para Brasil y Colombia, enfatiza que la clave reside en un único "stack" tecnológico.
"Los bancos requieren desarrollar una plataforma modular que garantice una identidad unificada en todos los dispositivos. Esto transforma una interacción aislada en un viaje continuo para el usuario", afirma Assal.
Para resolver la complejidad de los sistemas heredados (legacy), soluciones como Cyberbank Digital están permitiendo que los bancos tradicionales compitan con la agilidad de los neobancos. Mediante el uso de microservicios y APIs, las entidades pueden implementar mejoras centralizadas que se replican automáticamente en todos sus canales, reduciendo costos y acelerando la innovación.
IA y Seguridad: Los pilares de la confianza
El modelo omnicanal de 2026 se apoya en dos grandes motores:
Hiperpersonalización: gracias a la Inteligencia Artificial, las interfaces y productos se adaptan en tiempo real a las necesidades específicas de cada cliente. La banca conversacional ya no es un simple chat; ahora son asistentes capaces de comprender sentimientos y ejecutar transacciones complejas.
Seguridad Centralizada: la integración no sacrifica la protección. Con certificaciones internacionales como ISO 27001 y SOC 2, la gestión de credenciales se realiza de forma unificada, permitiendo que el usuario se sienta seguro sin importar desde qué dispositivo acceda.
Un futuro de gobernanza unificada
Más allá del cliente, la omnicanalidad está optimizando la operación interna de los bancos. Un back office unificado permite a las instituciones gestionar límites, permisos y auditorías desde una sola capa administrativa, simplificando la supervisión y fortaleciendo la gobernanza institucional en un entorno financiero cada vez más dinámico.