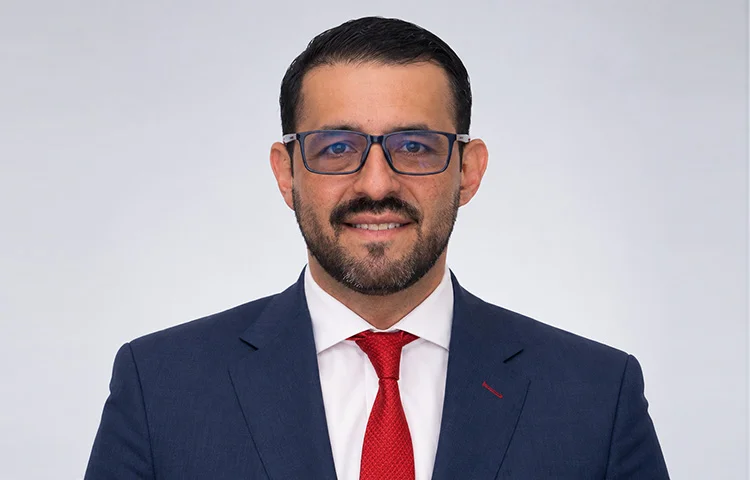
Jaime Aldana, Country Head de México & Head of Cloud Business de EPAM para America Latina.
Aunque los bancos ya usan chatbots como un canal habitual entre la población y se han convertido en grandes protagonistas de la atención virtual y automatizada, para expertos del sector, estos asistentes virtuales están alcanzando su límite.
Las entidades lograron digitalizar la capa frontal de interacción con los usuarios, al interior de muchas instituciones, una parte sustancial del trabajo sigue dependiendo de procesos manuales donde las personas actúan como un intermediario costoso entre correos electrónicos, documentos PDF, hojas de cálculo y sistemas heredados (legacy).
Pero al mismo tiempo, los bancos tienen una ventaja. Según blog reciente de EPAM, empresa líder en transformación digital e inteligencia artificial con presencia en México. Estas entidades son ecosistemas ideales para poner a prueba la Inteligencia Artificial agéntica, pues tienen alta densidad de reglas, documentos, excepciones y coordinaciones manuales que caracterizan su operación diaria.
“A diferencia de un chatbot convencional, cuya función es reactiva y se limita a responder consultas predeterminadas, un agente autónomo de IA posee la capacidad de perseguir un objetivo a lo largo de múltiples pasos. Estos agentes pueden recopilar información, interpretar contratos, ejecutar herramientas digitales, coordinarse con otros agentes especializados, identificar anomalías y escalar casos críticos únicamente cuando se requiere criterio humano”, indica Jaime Aldana, Country Head de México & Head of Cloud Business de EPAM para America Latina.
El verdadero impacto económico de la IA agéntica en la banca está en suprimir esa coordinación en el back-office y las áreas operativas.
Un flujo agéntico puede recopilar documentos, validar campos, cotejar identidades, verificar listas de sanciones o medios adversos y preparar expedientes completos de riesgo en minutos para la revisión de un analista. O en casos como los préstamos, por ejemplo, que se tardan en aprobarse por toda la organización del expediente que implican; los agentes extraen, comparan y ordenan la información de manera autónoma.
“Lo que hay que tener presente, no obstante, es que con el nivel de autonomía que alcanzan estos sistemas, hay que tener unos principios éticos y regulatorios muy firmes. Cualquier proceso que genere un impacto legal o financiero para el cliente debe mantenerse bajo la responsabilidad final de un ser humano”, advierte Aldana.
Decisiones de crédito complejas, denegaciones de reclamos de seguros o diagnósticos de actividades sospechosas no deben delegarse al 100% a la máquina. El modelo óptimo para los bancos al implementar estas tecnologías es la de tener una ejecución preparada por máquinas y auditada por personas (machine-prepared, human-accountable).
"En industrias fuertemente reguladas como la bancaria, la autonomía de la IA debe calibrarse con precisión. Los agentes de IA requieren mandatos específicos, permisos de lectura y escritura definidos y fronteras claras sobre cuándo deben detenerse y solicitar la aprobación de un ejecutivo. Esos límites constituyen la arquitectura misma del gobierno corporativo", explica el experto de EPAM.