A Reforma Tributária reforça a necessidade de integração entre sistemas fiscais, contábeis e financeiros, além de uma aproximação entre os contadores e as operações das empresas. Para Fernando Coan, diretor de produtos da Thomson Reuters, a capacidade de conectar diferentes sistemas e fazer as informações chegarem rapidamente à contabilidade é um dos pontos centrais desse processo. “Esse ERP precisa estar totalmente conectado, com a informação chegando no contador o mais rápido possível”, explica Fernando.
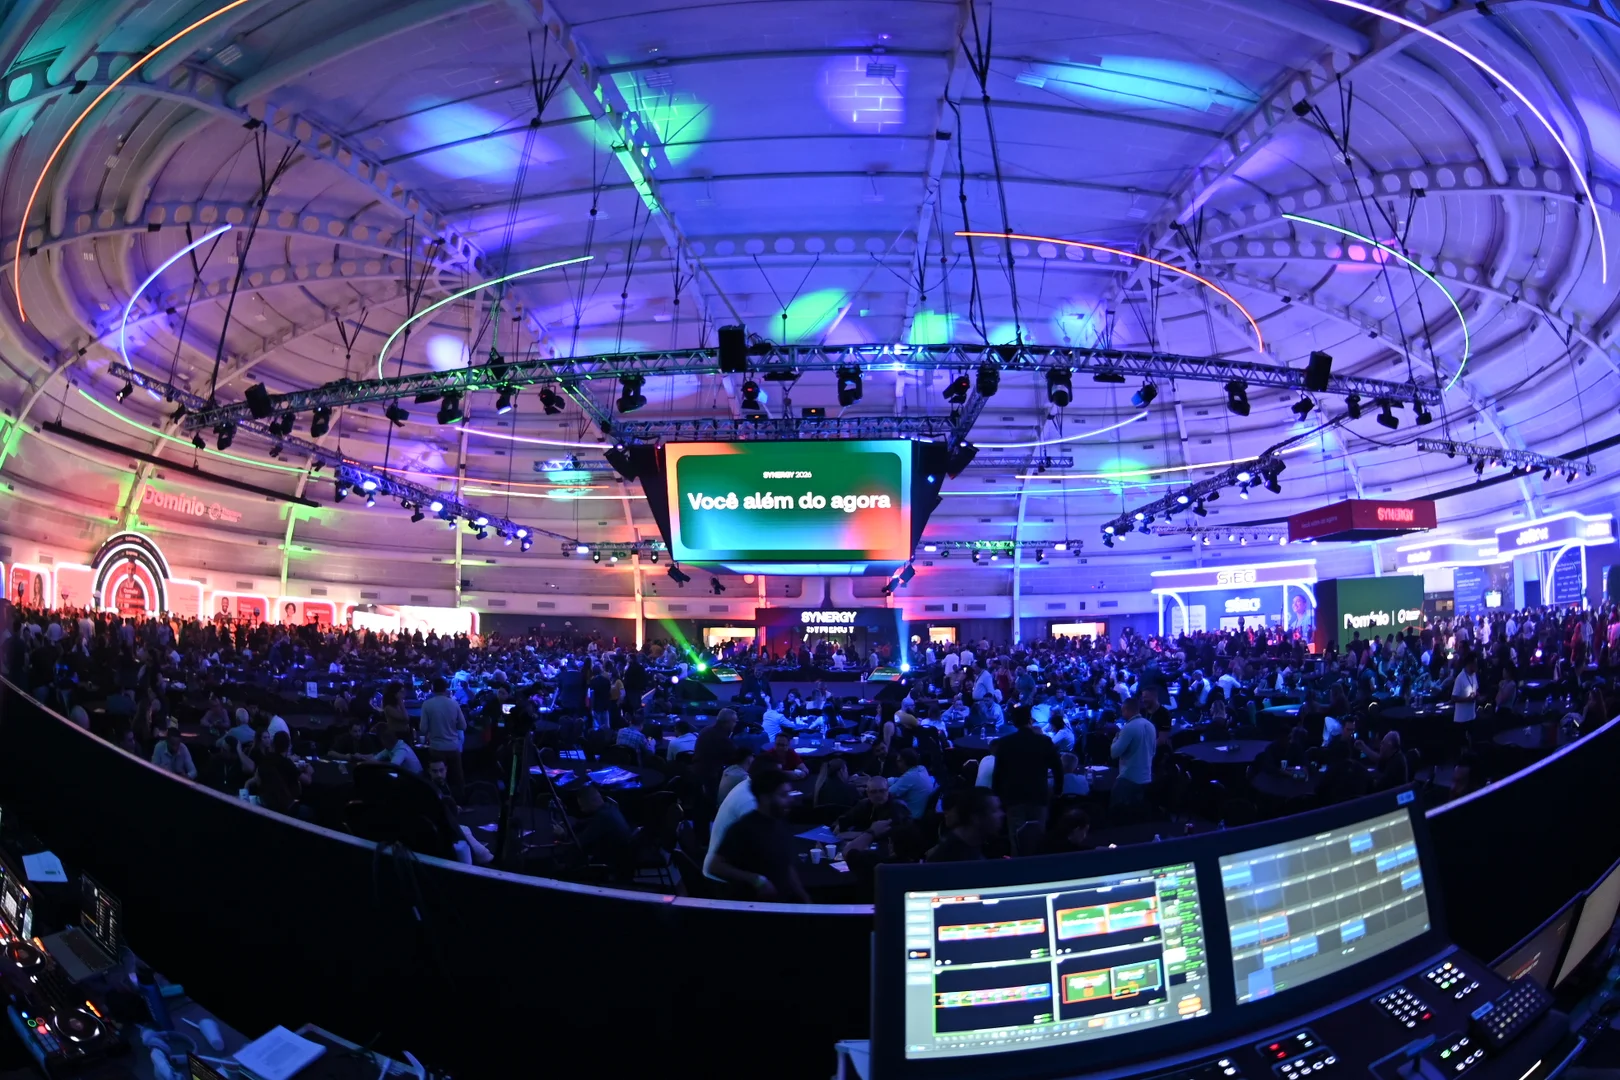
Esta reportagem integra uma série especial de três matérias do Portal ERP sobre os temas discutidos no SYNERGY 2026, evento da Thomson Reuters. A cobertura aborda os impactos da Reforma Tributária na operação contábil, as aplicações da inteligência artificial nas rotinas dos escritórios e a evolução das plataformas de gestão e integração de sistemas.
Integração exige participação da contabilidade desde o início
Segundo Coan, no modelo tradicional de trabalho, o contador, muitas vezes, recebe informações sobre as operações da empresa apenas semanas ou meses depois de elas acontecerem. Esse intervalo pode dificultar o acompanhamento das atividades e a avaliação dos impactos tributários. Com as mudanças trazidas pela Reforma Tributária, o acesso aos dados durante as operações ganha importância, reforçando a necessidade de aproximar a contabilidade dos processos empresariais desde o início.
A conexão entre sistemas também está relacionada à diversidade de tecnologias utilizadas pelas empresas. Fernando Coan afirma que organizações de segmentos específicos podem continuar utilizando seus próprios ERPs, desde que as soluções estejam integradas à estrutura contábil. A estratégia não exige que todas as empresas utilizem um único sistema para suas operações, mas que as informações circulem entre as plataformas e cheguem à contabilidade com agilidade.
O executivo cita a padronização de informações e as conexões entre sistemas como caminhos para viabilizar esse fluxo. Ele também menciona integrações entre ferramentas de controle de jornada e folha de pagamento como exemplos de processos que podem funcionar de forma conectada.
Atualização dos sistemas exige agilidade e confiabilidade
Outro desafio está na adaptação dos softwares às mudanças regulatórias. De acordo com Coan, o processo envolve interpretar as normas publicadas, transformá-las em regras de negócio, implementar as alterações, testar seu funcionamento e disponibilizar as atualizações aos clientes. Esse trabalho precisa ocorrer em prazos que podem ser curtos, especialmente quando definições regulatórias são divulgadas perto das datas de início de novas exigências.
Ao comentar os desafios tecnológicos relacionados à Reforma Tributária, Coan destaca que a compreensão das mudanças é uma questão central para o desenvolvimento das soluções. “Para mim, o desafio aqui é muito mais no entendimento dessa mudança que a reforma traz do que em tecnologia”, comenta o diretor. A declaração ressalta a importância de traduzir as novas exigências para os processos empresariais e contábeis antes de incorporá-las aos sistemas.
Para Fernando, a evolução das plataformas de gestão também passa por reduzir a separação entre sistemas e facilitar o acesso às informações. Em vez de exigir que os usuários naveguem por diferentes menus e ferramentas para reunir dados, os softwares devem permitir consultas e análises de maneira mais direta. O executivo resume essa necessidade como o desafio de deixar de tratar os sistemas de forma isolada, sem integração entre si.
Nesse cenário, a inteligência artificial pode ajudar a interpretar informações contábeis, analisar balanços, traduzir dados de demonstrações de resultados, gerar gráficos e apontar possíveis riscos. A tecnologia, porém, não elimina a necessidade de avaliação profissional: a análise dos resultados e as decisões continuam sob responsabilidade dos contadores e dos gestores das empresas.
A integração entre sistemas, a atualização das soluções e o acesso mais rápido aos dados aparecem, assim, como aspectos relacionados à adaptação das rotinas contábeis às mudanças tributárias e à evolução das ferramentas de gestão.