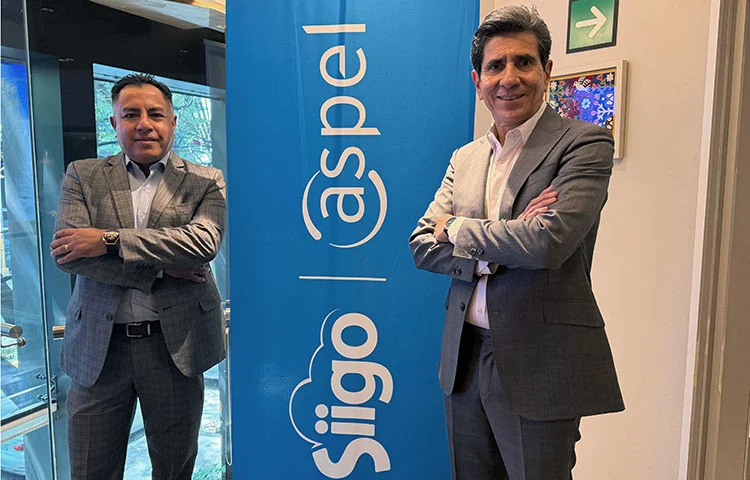
Carlos Antonio Ibáñez, abogado especialista en materia fiscal, financiera y tecnologías de la información; y Eduardo Pérez Figueroa, Director de Operaciones para México en Siigo Aspel.
México se enfrenta a una de sus mayores transformaciones laborales. La reforma constitucional al artículo 123, aprobada para reducir de manera gradual la jornada laboral de 48 a 40 horas semanales para antes del 2030, haciendo recortes año con año, está por comenzar. El próximo 1 de enero de 2027 entra en vigor la primera etapa del calendario de implementación, el cual reduce la jornada a 46 horas semanales.
Este cambio no solo redefine los derechos de la fuerza de trabajo en el país, representa un gran reto operativo, legal y financiero para el ecosistema empresarial mexicano, especialmente para las micro, pequeñas y medianas empresas (MIPYMES), que constituyen más del 95% del tejido productivo nacional.
Sin embargo, este avance regulatorio podría representar una severa carga financiera para este sector, si no adaptan sus procesos internos de forma anticipada. La reforma involucra tres pilares:
Reducción gradual de la jornada ordinaria: Un esquema progresivo que baja de 48 a 46 horas semanales en 2027, ajustándose sucesivamente cada dos años hasta alcanzar las 40 horas en 2030.
Reconfiguración de la jornada extraordinaria: Para compensar la reducción del tiempo ordinario, el límite de horas extras dobles se incrementa de 9 a 12 horas. Adicionalmente, se permite laborar hasta 4 horas extraordinarias más con un pago triple (300%), elevando el tope máximo de la jornada semanal total a 56 horas para el año 2030.
Control mediante registro electrónico obligatorio: Todos los patrones, sin excepción por tamaño ni número de empleados, deberán implementar un sistema digital de control de entradas, salidas, incidencias, vacaciones, licencias y retardos que garantice la trazabilidad de la jornada laboral ante revisiones de la Secretaría del Trabajo y Previsión Social (STPS).
Este último punto se ha convertido en el principal foco de inquietud para las empresas en todo México. La legislación no otorga prórrogas ni exenciones para las microempresas de 1 a 10 trabajadores. "Carecer de un registro electrónico conforme a las disposiciones normativas derivará en sanciones económicas que van desde los 250 UMA (aproximadamente 29,328 pesos) hasta montos que pueden superar los 580,000 pesos por reincidencia o impacto en la plantilla laboral. Para un negocio de escala reducida, una multa de tal magnitud representa un riesgo directo de quiebra", explicó Carlos Antonio Ibáñez, abogado especialista en materia fiscal, financiera y tecnologías de la información para Siigo Aspel.
Carlos enfatiza, además, en el impacto colateral que tendrá el control de asistencia en la contabilidad general de las organizaciones: la retención de impuestos ante el Servicio de Administración Tributaria (SAT) y el pago de cuotas obrero-patronales ante el Instituto Mexicano del Seguro Social (IMSS). Dado que el salario base de cotización se incrementará en aquellos casos donde se cubran jornadas extraordinarias al doble o al triple, el sistema de registro laboral debe operar en estrecha sincronía con la nómina y los módulos fiscales.
Por su parte, Eduardo Pérez Figueroa, Director de Operaciones para México en Siigo Aspel destacó que la visión desde la gestión del negocio exige evaluar cómo la reducción de horas impactará el costo operativo. Reducir un 4% la jornada en la primera etapa puede trasladarse a un incremento equivalente en el gasto laboral, un impacto crítico para negocios que operan con márgenes financieros estrechos.
"No tengo duda que esta es la reforma en materia laboral más importante de los últimos años. Una empresa que logra digitalizar sus procesos claves de negocio vende 4.8 veces más que una que no lo hace. No se trata solo de registrar asistencia, sino de conectar los procesos para que la tecnología le dé productividad y visibilidad de principio a fin al empresario", destacó Pérez Figueroa.
Usar tecnología no es digitalizar; se necesita reconfigurar los procesos
Uno de los principales diagnósticos planteados por los especialistas es la brecha conceptual a la que se enfrentan miles de emprendedores en México. Actualmente, muchas pequeñas empresas gestionan la asistencia en libretas impresas, solicitan permisos o justifican ausencias por canales de mensajería instantánea como WhatsApp, y posteriormente consolidan la información de forma manual en hojas de cálculo.
A pesar de que en este flujo intervienen herramientas digitales, el proceso continúa fragmentado, desconectado y propenso a errores humanos que obstaculizan la correcta integración con la nómina.
Para que las MIPYMES puedan superar esta transición sin mermar su competitividad ni recurrir únicamente al encarecimiento de su nómina por el pago de horas extras, la adopción de herramientas tecnológicas debe cumplir con tres condiciones clave:
Simplicidad: Soluciones intuitivas que no requieran infraestructuras complejas ni áreas especializadas de TI.
Resolución de problemas concretos: Herramientas diseñadas para registrar incidencias, automatizar el control de asistencia (vía biométricos o dispositivos móviles) y conectar directamente estos datos con el cálculo de nómina.
Demostración inmediata de valor: Un retorno claro en forma de reducción de tareas administrativas, eliminación de fricción operativa y blindaje ante sanciones de las autoridades regulatorias.
Para acompañar este proceso de manera simplificada para el sector MiPyMES, Siigo actualiza su plataforma Siigo NOI Asistente, una herramienta digital para concentrar y gestionar asistencia, horarios, retardos, faltas, vacaciones, permisos y otras incidencias laborales. Su conexión con Aspel NOI permite aprovechar los registros aprobados para apoyar el cálculo y la gestión de nómina, reducir tareas duplicadas y mantener la trazabilidad de las incidencias
La reforma laboral exige a las micro, pequeñas y medianas empresas superar la gestión empírica y tradicional. Si bien el cumplimiento del registro electrónico y el ajuste a las nuevas jornadas implican retos administrativos y financieros inmediatos, también abren la puerta para que las MIPYMES den el salto definitivo hacia la digitalización integral de sus procesos.